Atsargų valdymas pagal dinaminius buferius pinigus išlaisvina gana paprastai – užsakydamas tik tai, ko reikia pagal esamą paklausą. Vadinasi jei prekės yra per daug, net jei ji ir gerai parduodama, užsakoma tik tiek, kiek reikia iki kito artimiausio papildymo. Kiekvienai prekei kiekvienoje vietoje nustatomas tikslinis atsargų lygis, kurio pakanka padengti realius pardavimus iki kito pristatymo. Viskas, kas viršija šį lygį, tiesiog nebeužsakoma. Tos prekės parduodamos per kelias ateinančias savaites, o kartu su jomis grįžta ir pinigai. Visi kiti pinigai, kurie nebuvo panaudoti užsakyti perteklines prekes iš karto gali būti naudojami kitų prekių užsakymui ar kitiems verslo tikslams įgyvendinti.
Dinaminis buferių valdymas (angl. Dynamic Buffer Management, DBM) padeda tikslinius lygius išlaikyti realius. Jei atsargos išlieka didelės pakankamą dienų skaičius, tai signalas, kad buferis yra per didelis, taiga jis mažinamas. Jei prekės nuolat pritrūksta, jos buferis didinamas. Sezonui ar akcijai sukauptos atsargos grąžinamos į įprastą lygį, kai sezonas ar akcija baigiasi.
Šis straipsnis tęsia mūsų straipsnių seriją:
- Kur atsargose įšaldomos apyvartinės lėšos?
- Atsargos ir apyvartinės lėšos: ar atsargos yra įmonės investicija?
Kodėl pinigai apskritai yra įšaldomi atsargose?
Daugelis finansų vadovų šiuos simptomus atpažins. Pinigų trūksta, sandėlis pilnas, apyvartumas per mažas, o prekių, kurių pirkėjai iš tikrųjų nori, kažkodėl kaip tik ir nėra. Sunkiau suprasti, kaip įmonė iki to priėjo.
Retai kalta viena didelė klaida. Kaip rašėme straipsnyje apie tai, kur atsargose įšaldomos apyvartinės lėšos, problema susikaupia iš smulkių sprendimų, kurie savo metu atrodė visiškai logiški. Štai keli tipiniai atvejai. Tiekėjas pasiūlė nemokamą pristatymą viršijus tam tikrą užsakymo sumą, todėl užsakymas buvo padidintas. Atsargos buvo padidintos dėl tiekėjo nepatikimumo, tačiau net ir tiekėjo patikimumui grįžus į ankstesnį lygį, atsargos taip ir liko nesumažintos. Kalėdinės prekės pamažu tapo nuolatinio asortimento dalimi. Prekių grupės paklausa sumažėjo, tačiau užsakymo dydis liko toks pat.
Visus šiuos atvejus sieja tai, kad atsargų lygis liko nepakitęs, nors viskas aplinkui keitėsi. Min-max nustatymus galima reguliariai peržiūrėti, ir kai kurios įmonės tai daro, ypač su DI pagalba. Tačiau ten, kur jų mėnesių mėnesius niekas neliečia, perteklius ir trūkumai paprastai auga kartu su atsargomis. Šį reiškinį plačiau aptariame straipsnyje Kodėl min–max dažniausiai neveikia?
Kaip veikia dinaminis atsargų buferis?
TOC atsargų valdyme buferis yra atsargos, kurias sąmoningai laikote vienai prekei vienoje vietoje, kad ji būtų prieinama, kol atvyks kitas papildymas. Jo dydis nustatomas pagal tai, kiek tos prekės ten realiai parduodama ar sunaudojama.
Laikotarpis, kurį buferis turi padengti, yra užsakymo ciklas plius tiekimo laikas. StockM buferio zonų pavyzdyje prekė užsakoma kas keturias savaites, o atvežama per savaitę, todėl buferis turi apsaugoti penkių savaičių suvartojimą. Buferio dydžiui įtakos turi ir tai, kaip svyruoja suvartojimas, bei tai, kiek prekė svarbi.
Tada buferis padalijamas į žalią, geltoną ir raudoną zonas, kurių kiekviena išreiškiama buferio dalimi. Žalia zona reiškia, kad prekės pakanka. Geltona rodo, kad atsargos mažėja taip, kaip ir turėtų. Raudona reiškia, kad kyla rizika prekės pritrūkti ir kažkas turėtų imtis veiksmų dar šiandien. Laikui bėgant zonų dinamika parodo ir tai, ar pats buferis vis dar tinkamo dydžio.
Pinigams svarbiausia tai, kaip apskaičiuojami užsakymai. Kiekvieną užsakymo dieną užsakomas toks kiekis, kuris grąžina prekę iki buferio lygio, įvertinus turimas, jau užsakytas ir kelyje esančias atsargas. Po kelių lėtesnių savaičių užsakymas būna nedidelis, o kartais ir nulinis. Nustatytas reguliarus grafikas lemia, kada užsakote, o suvartojimas lemia, kiek. Šį skirtumą išsamiau paaiškina straipsnis Kas yra TOC atsargų valdymas ir kuo jis skiriasi nuo klasikinio min-max metodo?
Kaip realiai galima išlaisvinti pinigus iš atsargų?
Esamos atsargos sandėlyje – jūsų dabar taikomo atsargų valdymo metodo rezultatas. Jei norite, kad situacija pasikeistų, turite daryti kitokius veiksmus, nei darėte iki šiol. Taigi, kai kalbame apie atsargų valdymo keitimą, pirmiausiai kalbame ir apie požiūrio apie atsargų valdymą keitimą. Atsargų valdymas pagal dinaminius buferius iš esmės pakeičia atsargų valdymo logiką, kuri buvo ir yra įprasta daugiau įmonių ir atsargų vadybininkų.
Atsargų valdymas ir užsakymo formavimas pagal buferius pirmiausiai sustabdo nereikalingų atsargų pirkimą iš naujo ir kartu toliau saugo svarbiausias prekes. Praktikoje pinigai dažniausiai atsiranda iš penkių šaltinių:
- Tai perteklius, kuris tiesiog nepapildomas. Tarkime, prekės turite 900 vienetų, o jos buferis yra 600. Keli artimiausi užsakymai bus maži arba nuliniai, kol atsargos vėl nusistovės ties buferio lygiu. Jokių nurašymų ir jokių specialių projektų. Pinigai palaipsniui grįžta per įprastus pardavimus.
- Per dideli buferiai. Prekė, kuri mėnesį po mėnesio išlieka žalioje zonoje, rodo, kad jos buferis didesnis, nei reikia. StockM buferiai valdomi dinamiškai, t.y. juos būtų siūloma mažinti. Jei tai neįvyksta, vadinasi buferio dydį sąlygoja kiti veiksniai, pvz.: didelis prekės minimalus užsakymo kiekis (dažniausiai nustatytas tiekėjo).
- Užsakymo dažnumas. Kadangi buferis dengia užsakymo ciklą ir tiekimo laiką, perėjus nuo užsakymų kartą per mėnesį prie užsakymų kas dvi savaites sutrumpėja laikotarpis, kurį buferis turi apsaugoti. Tačiau tai turi savo kainą. Daugiau užsakymų gali reiškti didesnes užsakymo ar transportavimo išlaidas, o minimalūs tiekėjų užsakymo kiekiai niekur nedingsta. Tai komercinis sprendimas, kurį pirkimų ir finansų komandos turėtų priimti kartu.
- Laikinos atsargos turi baigtis laiku. Sezonams ir akcijoms atsargų reikia dar prieš atsirandant paklausai, ir čia prognozės bei komerciniai planai atlieka savo darbą, kaip aiškiname straipsnyje TOC ar prognozavimas. Problema su pinigais dažniausiai kyla vėliau, kai padidintas lygis tyliai nugula į sandėlius. Kiekvienam laikinam buferio pakeitimui nustačius pabaigos datą, didesnė šios problemos dalis išnyksta.
- Lėtai judančios ar nelikvidžios prekės. Kai kurios atsargos pačios neišsiparduos, kad ir kiek lauktumėte. Kuo anksčiau jos identifikuojamos, tuo daugiau galimybių lieka jas perkelti, perkainoti, grąžinti tiekėjui arba nutraukti jų prekybą. Šias galimybes aptariame pagrindinio straipsnio skyriuje Kada atsargos nustoja kurti vertę?
Visa tai veikia ir priešinga kryptimi. Prekėms, kurios nuolat patenka į raudoną zoną, didinami buferiai, todėl dalį išlaisvintų pinigų galima reinvestuoti ten, kur tai kurs realia vertę. Mūsų nuomone, dažniausiai tai ir yra teisingas pasirinkimas.
Ką reiškia išlaisvinti pinigai finansiniame kontekste?
Kai atsargos sumažėja, įmonė atgauna pinigus, kurie buvo įšaldyti prekėse. Finansų požiūriu svarbu atskirti tris dalykus: kiek pinigų grįžta, ką įmonė sutaupo kasmet ir ką tai reiškia pelnui.
- Išlaisvinti pinigai grįžta vieną kartą. Tarkime, vidutinės atsargos sumažėja 400 000 €. Šiuos 400 000 € įmonė atgauna vieną kartą ir gali juos panaudoti kitiems tikslams, tačiau kitą mėnesį ar kitais metais ta pati suma savaime neatsiras.
- Atlaisvinus pinigus ir sumažinus atsargas, jaučiate dar vieną naudą: mažesnes atsargas pigiau laikyti. Mažėja sandėliavimo, draudimo ir tvarkymo išlaidos, taip pat rizika, kad prekės pasens. Kiek tai sutaupys, priklauso nuo jūsų įmonės sąnaudų struktūros.
- Mažesnės atsargos savaime nereiškia didesnio pelno. Jei perteklių tenka išparduoti žemiau savikainos, pinigai grįžta, bet apskaitoje gali atsirasti nuostolis. Todėl perteklinių ar nelikvidžių atsargų identifikavimas kuo greičiau, leidžia šiuos nuostolius mažinti. Visgi atsargų valdymas pagal realią paklausą reiškia, jog atlaisvintas lėšas jūs galite skirti trūkumų padengimui. Turėdami tai, ko reikia jūsų pirkėjui jūs galite padidinti savo pardavimus bei pasitikėjimą jumis.
Atsargų apyvartumo stebėjimas dienomis leidžia matyti, ar atsargų mažinimas ir atsargų valdymo keitimas duoda naudos. Atsargų apyvartumo dienomis rodiklis apibrėžiamas kaip vidutinį dienų skaičių, kurį įmonė laiko atsargas, kol jas parduoda. Vidutinės atsargos apskaičiuojamos kaip laikotarpio pradžios ir pabaigos atsargų vidurkis:
Atsargų apyvartumas dienomis = vidutinės laikotarpio atsargos ÷ parduotų prekių savikaina × dienų skaičius laikotarpyje
SVARBU! Šį rodiklį vertinkite kartu su svarbiausių prekių prieinamumu, kitaip tariant su prarastais pardavimais. Jei atsargų dienų mažėja, o trūkumų daugėja, atsargos mažinamos ne ten, kur reikia.
Kaip StockM’e taikomi dinaminiai atsargų buferiai?
StockM yra asortimento ir atsargų valdymo sistema, sukurta remiantis TOC ir DBM. Kiekvienai prekei kiekvienoje sandėliavimo vietoje priskiriamas buferis, kuris nuolat atnaujinamas pagal faktinį suvartojimą (plačiau straipsnyje “Kur atsargose įšaldomos apyvartinės lėšos?”), o dinaminiai buferiai prisitaiko prie pardavimų srauto ir tiekimo laiko (plačiau “Mažmeninė Prekyba ir Greitai Gendančios Prekės”). Užsakymo formavimo dieną StockM sistema pasiūlo užsakomų kiekį, kurio reikia buferiui papildyti, o esant mažai paklausai šis kiekis gali būti nulinis (plačiau “Atsargų valdymas pagal buferius prekybos ir gamybos įmonėse”).
StockM taip pat išskiria prekes, kurių buferiai nuolat būna per dideli arba per maži, kad atsargų valdymo specialistas galėtų patikrinti šias prekes ir sutikti su pasiūlymu arba jį atmesti. Tačiau praktika rodo, jog dažniausiai mažmeninės prekybos įmonėse dinaminiai buferiai koreguojami automatiškai kiekvienai prekei. Tuo tarpu akcijų ir sezonų modulis suplanuojami iš anksto ir įvedami į StockM sistemą, kuri atėjus laikui atsargų buferius padidina ir pasibaigus šiam laikui – automatiškai atstato į prieš tai buvusį lygį. Kiekvieną dieną sistemoje atsargų valdymo specialistai mato aiškius prioritetus, kokius užsakymus ir atsargų situacijas spręsti pirmiausia, tai leidžia nukreipti dėmesį ir pastangas ten, kur nauda dyra didžiausia.
Turėdami daugiau nei 15 metų patirtį dirbant su prekybos bei gamybos įmonėmis, pastebime, jog 12-24 mėnesius bendri atsargų likučiai sumažėja 15-30 %.
Hipotetinis pavyzdys
Toliau pateikti skaičiai sugalvoti tam, kad parodytume skaičiavimą. Tai nėra kliento atvejis. Darome prielaidą, kad paklausa stabili, tiekėjas patikimas, o buferis apskaičiuotas pagal didžiausius savaitės pardavimus per papildymo laiką.
Didmeninės prekybos įmonė prekiauja preke, kurios vieneto savikaina yra 20 €. Per savaitę parduodama apie 100 vienetų, o intensyvesnę savaitę iki 120. Užsakymai pateikiami kas keturias savaites, prekės atvežamos po savaitės. Iš įpročio komanda užsako iki 900 vienetų maksimumo.
| Scenarijus | Padengiamos savaitės | Buferis (vnt.) | Atsargų vertė savikaina |
| Dabartinė praktika: užsakoma iki 900 vnt. maksimumo | nesusieta su tiekimo laiku ir užsakymo dažnumu | 900 | 18 000 € |
| Dinaminis buferis, užsakoma kas mėnesį | 4 + 1 = 5 | 5 × 120 = 600 | 12 000 € |
| Dinaminis buferis, užsakoma kas dvi savaites | 2 + 1 = 3 | 3 × 120 = 360 | 7 200 € |
Perėjus prie 600 vienetų buferio, 300 vienetų virš jo nebeužsakomi. Parduodant po 100 vienetų per savaitę, jie išparduodami maždaug per tris savaites ir grąžina apie 6 000 €. Jei tiekėjas gali pristatyti kas dvi savaites už priimtiną kainą, buferis galėtų sumažėti iki 360 vienetų, o tai, palyginti su ankstesniu maksimumu, išlaisvintų apie 10 800 €.
Atminkite, kad tai tiksliniai lygiai, o ne vidutinės atsargos. Kelis ateinančius mėnesius stebėkite buferio būseną. Jei prekės reguliariai pradeda trūkti, buferis per mažas ir jį reikia vėl padidinti.
StockM klientas: namų apyvokos prekių mažmenininkas
Tai vykdomas StockM projektas, kliento pavadinimas neskelbiamas. Diegimas dar vyksta, todėl toliau aprašomos galimybės, kurias iki šiol mato projekto vadovas, o ne išmatuoti rezultatai.
Klientas yra vidutinio dydžio mažmeninės prekybos įmonė, turinti aštuonias parduotuves, kuriose prekiaujama ilgo galiojimo namų apyvokos prekėmis. Pagrindinė priežastis, dėl kurios įmonė nusprendė diegti atsargų valdymo sistemą – nuolatinis apyvartinių lėšų trūkumas ir tuo pačiu nuolatiniai prekių trūkumai.
Įmonėje įprasta atsargų valdymo praktika – perkamiausios prekės sandėlyje buvo laikomos dideliais kiekiais, kad dėl trūkumo niekada nebūtų prarastas pardavimas. Tai atrodė kaip geras sprendimas, siekiant užtikrinti svarbiausių prekių pasiekiamumą. Tačiau dėl šio sprendimo buvo įšaldyta didelė dalis apyvartinių lėšų.
Akivaizdžiausia vieta ieškoti pinigų atrodė kitur: lėtai judančiose ir nejudančiose atsargose. Įmonė turi ir tokių, ir išlaisvinti iš jų pinigus būtų idealu. Bėda ta, kad tų prekių niekas nenori pirkti. Juos išparduoti sunku, o pinigai grįžta lėtai, jei apskritai grįžta.
Būtent čia projekto vadovas mato didesnę galimybę greičiau atlaisvinti įšaldytus pinigus. Kai kiekviena prekė valdoma pagal faktinį suvartojimą ir papildymo laiką, perteklinės gerai parduodamų prekių atsargos gali sumažėti iki buferio, kuris vis tiek užtikrina prieinamumą. Šios prekės ir toliau parduodamos, todėl perteklius per įprastą prekybą virsta pinigais, kuriuos įmonė gali investuoti į tolesnį vystymąsi. Darbas su lėtai judančiomis ir nejudančiomis atsargomis privalo vykti lygiagrečiai, tačiau jam nebėra keliamas uždavinys vienam sugeneruoti visus pinigus.
Projektas dar kartą priminė, kad StockM diegimas yra daugiau nei programos įdiegimas. Didesnis pokyčis vyksta tame, kaip komanda kasdien valdo atsargas, ir būtent šis požiūrio pokyčis duoda rezultatų.
Dažniausiai užduodami klausimai
Tai priklauso nuo to, kaip greitai prekė parduodama. Greitai judančios prekės perteklius gali išnykti per kelis užsakymo ciklus. Lėtai judančioms prekėms reikia daugiau laiko, o kai kurių pertekliaus be aktyvaus sprendimo neišparduosite. Tikėkitės, kad pinigai grįš per kelis mėnesius, o ne iš karto.
Ne, jei jie apskaičiuoti pagal realų suvartojimą ir papildymo laiką bei tikrinami pagal buferio būseną. Prekei, kuri nuolat patenka į raudoną zoną, buferis yra padidinamas.
Ne. StockM Sistema veikia kaip atskira sistema prie ERP, kuriai reikalingi nuolat atsinaujinantys duomenys iš apskaitos sistemos (likučiai, pardavimai, papildymai, perkėlimai). Į StockM perkeliamos atsargų valdymo ir užsakymo formavimo užduotys.
Taip, kai valdomi komponentų ir gatavos produkcijos likučiai (daugiau apie tai “Gamyba”.)
Šaltiniai
- StockM: Atsargos ir apyvartinės lėšos: ar atsargos yra įmonės investicija?
- StockM: Kur atsargose įšaldomos apyvartinės lėšos?
- StockM: TOC ar prognozavimas: TOC turėtų lemti kasdienius sprendimus dėl atsargų valdymo
- StockM: TOC buferio zonos: žalia, geltona, raudona
- StockM: Atsargų valdymas pagal buferius prekybos ir gamybos įmonėse
- StockM: Kas yra TOC atsargų valdymas ir kuo jis skiriasi nuo klasikinio min-max metodo?
- StockM: Kodėl min–max dažniausiai neveikia?
- StockM: didmeninė prekyba ir distribucija, mažmeninė prekyba ir trumpo galiojimo produktai, gamyba
Atsargų valdymas pagal dinaminius buferius pinigus išlaisvina gana paprastai – užsakydamas tik tai, ko reikia pagal esamą paklausą. Vadinasi jei prekės yra per daug, net jei ji ir gerai parduodama, užsakoma tik tiek, kiek reikia iki kito artimiausio papildymo. Kiekvienai prekei kiekvienoje vietoje nustatomas tikslinis atsargų lygis, kurio pakanka padengti realius pardavimus iki kito pristatymo. Viskas, kas viršija šį lygį, tiesiog nebeužsakoma. Tos prekės parduodamos per kelias ateinančias savaites, o kartu su jomis grįžta ir pinigai. Visi kiti pinigai, kurie nebuvo panaudoti užsakyti perteklines prekes iš karto gali būti naudojami kitų prekių užsakymui ar kitiems verslo tikslams įgyvendinti.
Dinaminis buferių valdymas (angl. Dynamic Buffer Management, DBM) padeda tikslinius lygius išlaikyti realius. Jei atsargos išlieka didelės pakankamą dienų skaičius, tai signalas, kad buferis yra per didelis, taiga jis mažinamas. Jei prekės nuolat pritrūksta, jos buferis didinamas. Sezonui ar akcijai sukauptos atsargos grąžinamos į įprastą lygį, kai sezonas ar akcija baigiasi.
Šis straipsnis tęsia mūsų straipsnių seriją:
- Atsargos ir apyvartinės lėšos: ar atsargos yra įmonės investicija?
- Kur atsargose įšaldomos apyvartinės lėšos?
Kodėl pinigai apskritai yra įšaldomi atsargose?
Daugelis finansų vadovų šiuos simptomus atpažins. Pinigų trūksta, sandėlis pilnas, apyvartumas per mažas, o prekių, kurių pirkėjai iš tikrųjų nori, kažkodėl kaip tik ir nėra. Sunkiau suprasti, kaip įmonė iki to priėjo.
Retai kalta viena didelė klaida. Kaip rašėme straipsnyje apie tai, kur atsargose įšaldomos apyvartinės lėšos, problema susikaupia iš smulkių sprendimų, kurie savo metu atrodė visiškai logiški. Štai keli tipiniai atvejai. Tiekėjas pasiūlė nemokamą pristatymą viršijus tam tikrą užsakymo sumą, todėl užsakymas buvo padidintas. Atsargos buvo padidintos dėl tiekėjo nepatikimumo, tačiau net ir tiekėjo patikimumui grįžus į ankstesnį lygį, atsargos taip ir liko nesumažintos. Kalėdinės prekės pamažu tapo nuolatinio asortimento dalimi. Prekių grupės paklausa sumažėjo, tačiau užsakymo dydis liko toks pat.
Visus šiuos atvejus sieja tai, kad atsargų lygis liko nepakitęs, nors viskas aplinkui keitėsi. Min-max nustatymus galima reguliariai peržiūrėti, ir kai kurios įmonės tai daro, ypač su DI pagalba. Tačiau ten, kur jų mėnesių mėnesius niekas neliečia, perteklius ir trūkumai paprastai auga kartu su atsargomis. Šį reiškinį plačiau aptariame straipsnyje Kodėl min–max dažniausiai neveikia?
Kaip veikia dinaminis atsargų buferis?
TOC atsargų valdyme buferis yra atsargos, kurias sąmoningai laikote vienai prekei vienoje vietoje, kad ji būtų prieinama, kol atvyks kitas papildymas. Jo dydis nustatomas pagal tai, kiek tos prekės ten realiai parduodama ar sunaudojama.
Laikotarpis, kurį buferis turi padengti, yra užsakymo ciklas plius tiekimo laikas. StockM buferio zonų pavyzdyje prekė užsakoma kas keturias savaites, o atvežama per savaitę, todėl buferis turi apsaugoti penkių savaičių suvartojimą. Buferio dydžiui įtakos turi ir tai, kaip svyruoja suvartojimas, bei tai, kiek prekė svarbi.
Tada buferis padalijamas į žalią, geltoną ir raudoną zonas, kurių kiekviena išreiškiama buferio dalimi. Žalia zona reiškia, kad prekės pakanka. Geltona rodo, kad atsargos mažėja taip, kaip ir turėtų. Raudona reiškia, kad kyla rizika prekės pritrūkti ir kažkas turėtų imtis veiksmų dar šiandien. Laikui bėgant zonų dinamika parodo ir tai, ar pats buferis vis dar tinkamo dydžio.
Pinigams svarbiausia tai, kaip apskaičiuojami užsakymai. Kiekvieną užsakymo dieną užsakomas toks kiekis, kuris grąžina prekę iki buferio lygio, įvertinus turimas, jau užsakytas ir kelyje esančias atsargas. Po kelių lėtesnių savaičių užsakymas būna nedidelis, o kartais ir nulinis. Nustatytas reguliarus grafikas lemia, kada užsakote, o suvartojimas lemia, kiek. Šį skirtumą išsamiau paaiškina straipsnis Kas yra TOC atsargų valdymas ir kuo jis skiriasi nuo klasikinio min-max metodo?
Kaip realiai galima išlaisvinti pinigus iš atsargų?
Esamos atsargos sandėlyje – jūsų dabar taikomo atsargų valdymo metodo rezultatas. Jei norite, kad situacija pasikeistų, turite daryti kitokius veiksmus, nei darėte iki šiol. Taigi, kai kalbame apie atsargų valdymo keitimą, pirmiausiai kalbame ir apie požiūrio apie atsargų valdymą keitimą. Atsargų valdymas pagal dinaminius buferius iš esmės pakeičia atsargų valdymo logiką, kuri buvo ir yra įprasta daugiau įmonių ir atsargų vadybininkų.
Atsargų valdymas ir užsakymo formavimas pagal buferius pirmiausiai sustabdo nereikalingų atsargų pirkimą iš naujo ir kartu toliau saugo svarbiausias prekes. Praktikoje pinigai dažniausiai atsiranda iš penkių šaltinių:
- Tai perteklius, kuris tiesiog nepapildomas. Tarkime, prekės turite 900 vienetų, o jos buferis yra 600. Keli artimiausi užsakymai bus maži arba nuliniai, kol atsargos vėl nusistovės ties buferio lygiu. Jokių nurašymų ir jokių specialių projektų. Pinigai palaipsniui grįžta per įprastus pardavimus.
- Per dideli buferiai. Prekė, kuri mėnesį po mėnesio išlieka žalioje zonoje, rodo, kad jos buferis didesnis, nei reikia. StockM buferiai valdomi dinamiškai, t.y. juos būtų siūloma mažinti. Jei tai neįvyksta, vadinasi buferio dydį sąlygoja kiti veiksniai, pvz.: didelis prekės minimalus užsakymo kiekis (dažniausiai nustatytas tiekėjo).
- Užsakymo dažnumas. Kadangi buferis dengia užsakymo ciklą ir tiekimo laiką, perėjus nuo užsakymų kartą per mėnesį prie užsakymų kas dvi savaites sutrumpėja laikotarpis, kurį buferis turi apsaugoti. Tačiau tai turi savo kainą. Daugiau užsakymų gali reiškti didesnes užsakymo ar transportavimo išlaidas, o minimalūs tiekėjų užsakymo kiekiai niekur nedingsta. Tai komercinis sprendimas, kurį pirkimų ir finansų komandos turėtų priimti kartu.
- Laikinos atsargos turi baigtis laiku. Sezonams ir akcijoms atsargų reikia dar prieš atsirandant paklausai, ir čia prognozės bei komerciniai planai atlieka savo darbą, kaip aiškiname straipsnyje TOC ar prognozavimas. Problema su pinigais dažniausiai kyla vėliau, kai padidintas lygis tyliai nugula į sandėlius. Kiekvienam laikinam buferio pakeitimui nustačius pabaigos datą, didesnė šios problemos dalis išnyksta.
- Lėtai judančios ar nelikvidžios prekės. Kai kurios atsargos pačios neišsiparduos, kad ir kiek lauktumėte. Kuo anksčiau jos identifikuojamos, tuo daugiau galimybių lieka jas perkelti, perkainoti, grąžinti tiekėjui arba nutraukti jų prekybą. Šias galimybes aptariame pagrindinio straipsnio skyriuje Kada atsargos nustoja kurti vertę?
Visa tai veikia ir priešinga kryptimi. Prekėms, kurios nuolat patenka į raudoną zoną, didinami buferiai, todėl dalį išlaisvintų pinigų galima reinvestuoti ten, kur tai kurs realia vertę. Mūsų nuomone, dažniausiai tai ir yra teisingas pasirinkimas.
Ką reiškia išlaisvinti pinigai finansiniame kontekste?
Kai atsargos sumažėja, įmonė atgauna pinigus, kurie buvo įšaldyti prekėse. Finansų požiūriu svarbu atskirti tris dalykus: kiek pinigų grįžta, ką įmonė sutaupo kasmet ir ką tai reiškia pelnui.
- Išlaisvinti pinigai grįžta vieną kartą. Tarkime, vidutinės atsargos sumažėja 400 000 €. Šiuos 400 000 € įmonė atgauna vieną kartą ir gali juos panaudoti kitiems tikslams, tačiau kitą mėnesį ar kitais metais ta pati suma savaime neatsiras.
- Atlaisvinus pinigus ir sumažinus atsargas, jaučiate dar vieną naudą: mažesnes atsargas pigiau laikyti. Mažėja sandėliavimo, draudimo ir tvarkymo išlaidos, taip pat rizika, kad prekės pasens. Kiek tai sutaupys, priklauso nuo jūsų įmonės sąnaudų struktūros.
- Mažesnės atsargos savaime nereiškia didesnio pelno. Jei perteklių tenka išparduoti žemiau savikainos, pinigai grįžta, bet apskaitoje gali atsirasti nuostolis. Todėl perteklinių ar nelikvidžių atsargų identifikavimas kuo greičiau, leidžia šiuos nuostolius mažinti. Visgi atsargų valdymas pagal realią paklausą reiškia, jog atlaisvintas lėšas jūs galite skirti trūkumų padengimui. Turėdami tai, ko reikia jūsų pirkėjui jūs galite padidinti savo pardavimus bei pasitikėjimą jumis.
Atsargų apyvartumo stebėjimas dienomis leidžia matyti, ar atsargų mažinimas ir atsargų valdymo keitimas duoda naudos. Atsargų apyvartumo dienomis rodiklis apibrėžiamas kaip vidutinį dienų skaičių, kurį įmonė laiko atsargas, kol jas parduoda. Vidutinės atsargos apskaičiuojamos kaip laikotarpio pradžios ir pabaigos atsargų vidurkis:
Atsargų apyvartumas dienomis = vidutinės laikotarpio atsargos ÷ parduotų prekių savikaina × dienų skaičius laikotarpyje
SVARBU! Šį rodiklį vertinkite kartu su svarbiausių prekių prieinamumu, kitaip tariant su prarastais pardavimais. Jei atsargų dienų mažėja, o trūkumų daugėja, atsargos mažinamos ne ten, kur reikia.
Kaip StockM’e taikomi dinaminiai atsargų buferiai?
StockM yra asortimento ir atsargų valdymo sistema, sukurta remiantis TOC ir DBM. Kiekvienai prekei kiekvienoje sandėliavimo vietoje priskiriamas buferis, kuris nuolat atnaujinamas pagal faktinį suvartojimą (plačiau straipsnyje “Kur atsargose įšaldomos apyvartinės lėšos?”), o dinaminiai buferiai prisitaiko prie pardavimų srauto ir tiekimo laiko (plačiau “Mažmeninė Prekyba ir Greitai Gendančios Prekės”). Užsakymo formavimo dieną StockM sistema pasiūlo užsakomų kiekį, kurio reikia buferiui papildyti, o esant mažai paklausai šis kiekis gali būti nulinis (plačiau “Atsargų valdymas pagal buferius prekybos ir gamybos įmonėse”).
StockM taip pat išskiria prekes, kurių buferiai nuolat būna per dideli arba per maži, kad atsargų valdymo specialistas galėtų patikrinti šias prekes ir sutikti su pasiūlymu arba jį atmesti. Tačiau praktika rodo, jog dažniausiai mažmeninės prekybos įmonėse dinaminiai buferiai koreguojami automatiškai kiekvienai prekei. Tuo tarpu akcijų ir sezonų modulis suplanuojami iš anksto ir įvedami į StockM sistemą, kuri atėjus laikui atsargų buferius padidina ir pasibaigus šiam laikui – automatiškai atstato į prieš tai buvusį lygį. Kiekvieną dieną sistemoje atsargų valdymo specialistai mato aiškius prioritetus, kokius užsakymus ir atsargų situacijas spręsti pirmiausia, tai leidžia nukreipti dėmesį ir pastangas ten, kur nauda dyra didžiausia.
Turėdami daugiau nei 15 metų patirtį dirbant su prekybos bei gamybos įmonėmis, pastebime, jog 12-24 mėnesius bendri atsargų likučiai sumažėja 15-30 %.
Hipotetinis pavyzdys
Toliau pateikti skaičiai sugalvoti tam, kad parodytume skaičiavimą. Tai nėra kliento atvejis. Darome prielaidą, kad paklausa stabili, tiekėjas patikimas, o buferis apskaičiuotas pagal didžiausius savaitės pardavimus per papildymo laiką.
Didmeninės prekybos įmonė prekiauja preke, kurios vieneto savikaina yra 20 €. Per savaitę parduodama apie 100 vienetų, o intensyvesnę savaitę iki 120. Užsakymai pateikiami kas keturias savaites, prekės atvežamos po savaitės. Iš įpročio komanda užsako iki 900 vienetų maksimumo.
| Scenarijus | Padengiamos savaitės | Buferis (vnt.) | Atsargų vertė savikaina |
| Dabartinė praktika: užsakoma iki 900 vnt. maksimumo | nesusieta su tiekimo laiku ir užsakymo dažnumu | 900 | 18 000 € |
| Dinaminis buferis, užsakoma kas mėnesį | 4 + 1 = 5 | 5 × 120 = 600 | 12 000 € |
| Dinaminis buferis, užsakoma kas dvi savaites | 2 + 1 = 3 | 3 × 120 = 360 | 7 200 € |
Perėjus prie 600 vienetų buferio, 300 vienetų virš jo nebeužsakomi. Parduodant po 100 vienetų per savaitę, jie išparduodami maždaug per tris savaites ir grąžina apie 6 000 €. Jei tiekėjas gali pristatyti kas dvi savaites už priimtiną kainą, buferis galėtų sumažėti iki 360 vienetų, o tai, palyginti su ankstesniu maksimumu, išlaisvintų apie 10 800 €.
Atminkite, kad tai tiksliniai lygiai, o ne vidutinės atsargos. Kelis ateinančius mėnesius stebėkite buferio būseną. Jei prekės reguliariai pradeda trūkti, buferis per mažas ir jį reikia vėl padidinti.
StockM klientas: namų apyvokos prekių mažmenininkas
Tai vykdomas StockM projektas, kliento pavadinimas neskelbiamas. Diegimas dar vyksta, todėl toliau aprašomos galimybės, kurias iki šiol mato projekto vadovas, o ne išmatuoti rezultatai.
Klientas yra vidutinio dydžio mažmeninės prekybos įmonė, turinti aštuonias parduotuves, kuriose prekiaujama ilgo galiojimo namų apyvokos prekėmis. Pagrindinė priežastis, dėl kurios įmonė nusprendė diegti atsargų valdymo sistemą – nuolatinis apyvartinių lėšų trūkumas ir tuo pačiu nuolatiniai prekių trūkumai.
Įmonėje įprasta atsargų valdymo praktika – perkamiausios prekės sandėlyje buvo laikomos dideliais kiekiais, kad dėl trūkumo niekada nebūtų prarastas pardavimas. Tai atrodė kaip geras sprendimas, siekiant užtikrinti svarbiausių prekių pasiekiamumą. Tačiau dėl šio sprendimo buvo įšaldyta didelė dalis apyvartinių lėšų.
Akivaizdžiausia vieta ieškoti pinigų atrodė kitur: lėtai judančiose ir nejudančiose atsargose. Įmonė turi ir tokių, ir išlaisvinti iš jų pinigus būtų idealu. Bėda ta, kad tų prekių niekas nenori pirkti. Juos išparduoti sunku, o pinigai grįžta lėtai, jei apskritai grįžta.
Būtent čia projekto vadovas mato didesnę galimybę greičiau atlaisvinti įšaldytus pinigus. Kai kiekviena prekė valdoma pagal faktinį suvartojimą ir papildymo laiką, perteklinės gerai parduodamų prekių atsargos gali sumažėti iki buferio, kuris vis tiek užtikrina prieinamumą. Šios prekės ir toliau parduodamos, todėl perteklius per įprastą prekybą virsta pinigais, kuriuos įmonė gali investuoti į tolesnį vystymąsi. Darbas su lėtai judančiomis ir nejudančiomis atsargomis privalo vykti lygiagrečiai, tačiau jam nebėra keliamas uždavinys vienam sugeneruoti visus pinigus.
Projektas dar kartą priminė, kad StockM diegimas yra daugiau nei programos įdiegimas. Didesnis pokyčis vyksta tame, kaip komanda kasdien valdo atsargas, ir būtent šis požiūrio pokyčis duoda rezultatų.
Dažniausiai užduodami klausimai
Tai priklauso nuo to, kaip greitai prekė parduodama. Greitai judančios prekės perteklius gali išnykti per kelis užsakymo ciklus. Lėtai judančioms prekėms reikia daugiau laiko, o kai kurių pertekliaus be aktyvaus sprendimo neišparduosite. Tikėkitės, kad pinigai grįš per kelis mėnesius, o ne iš karto.
Ne, jei jie apskaičiuoti pagal realų suvartojimą ir papildymo laiką bei tikrinami pagal buferio būseną. Prekei, kuri nuolat patenka į raudoną zoną, buferis yra padidinamas.
Ne. StockM Sistema veikia kaip atskira sistema prie ERP, kuriai reikalingi nuolat atsinaujinantys duomenys iš apskaitos sistemos (likučiai, pardavimai, papildymai, perkėlimai). Į StockM perkeliamos atsargų valdymo ir užsakymo formavimo užduotys.
Taip, kai valdomi komponentų ir gatavos produkcijos likučiai (daugiau apie tai “Gamyba”.)
Šaltiniai
- StockM: Atsargos ir apyvartinės lėšos: ar atsargos yra įmonės investicija?
- StockM: Kur atsargose įšaldomos apyvartinės lėšos?
- StockM: TOC ar prognozavimas: TOC turėtų lemti kasdienius sprendimus dėl atsargų valdymo
- StockM: TOC buferio zonos: žalia, geltona, raudona
- StockM: Atsargų valdymas pagal buferius prekybos ir gamybos įmonėse
- StockM: Kas yra TOC atsargų valdymas ir kuo jis skiriasi nuo klasikinio min-max metodo?
- StockM: Kodėl min–max dažniausiai neveikia?
- StockM: didmeninė prekyba ir distribucija, mažmeninė prekyba ir trumpo galiojimo produktai, gamyba
Skaityti daugiau straipsnių
- Kaip atsargų valdymas pagal dinaminius buferius padeda išlaisvinti atsargose įšaldytus pinigus?
 Atsargų valdymas pagal dinaminius buferius pinigus išlaisvina gana paprastai – užsakydamas tik tai, ko reikia pagal esamą paklausą. Vadinasi jei prekės yra per daug, net jei ji ir gerai parduodama, užsakoma tik tiek kiek reikia iki kito artimiausio papildymo. Kiekvienai prekei kiekvienoje vietoje nustatomas tikslinis atsargų lygis, kurio pakanka padengti realius pardavimus iki kito pristatymo. Viskas, kas viršija šį lygį, tiesiog nebeužsakoma. Tos prekės parduodamos per kelias ateinančias savaites, o kartu su jomis grįžta ir pinigai. Visi kiti pinigai, kurie nebuvo panaudoti užsakyti perteklines prekes iš karto gali būti naudojami kitų prekių užsakymui ar kitiems verslo tikslams įgyvendinti.
- Kur atsargose įšaldomos apyvartinės lėšos?
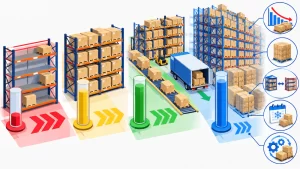 Apyvartinės lėšos atsargose retai įšaldomos dėl vienos didelės ir akivaizdžios klaidos. Dažniau jos palaipsniui susikaupia dėl daugybės mažų sprendimų: užsakymo kiekio, nustatyto pagal tiekėjo minimumą, saugumo buferio, kurio nebereikia, prekės, kuri parduodama lėčiau nei anksčiau, arba atsargų, laikomų vienoje vietoje, nors jų reikia kitoje.
- Atsargos ir apyvartinės lėšos: ar atsargos yra įmonės investicija?
 Kai įmonėje trūksta apyvartinių lėšų, atsargos dažnai tampa viena pirmųjų sričių, į kurią atkreipia dėmesį vadovybė. Dažniausiai pirmasis klausimas skamba – „Kiek atsargų galime sumažinti?“ Tačiau šis klausimas iš tiesų yra apie pinigus, jau investuotus į atsargas, ir apie galimybę dalį jų atlaisvinti kitoms įmonės reikmėms. Atsargos nėra vien sandėlio sąnaudos ar balanso eilutė. Tai pinigai, sąmoningai investuoti į tiekimo grandinę tam, kad įmonė galėtų užtikrinti pardavimus, klientų aptarnavimą ir nenutrūkstamą gamybos ar tiekimo srautą.
