Apyvartinės lėšos atsargose retai įšaldomos dėl vienos didelės ir akivaizdžios klaidos. Dažniau jos palaipsniui susikaupia dėl daugybės mažų sprendimų: užsakymo kiekio, nustatyto pagal tiekėjo minimumą, saugumo buferio, kurio nebereikia, prekės, kuri parduodama lėčiau nei anksčiau, arba atsargų, laikomų vienoje vietoje, nors jų reikia kitoje.
Kiekvienas toks sprendimas atskirai gali atrodyti pagrįstas. Tačiau sudėjus juos kartu, gali paaiškėti, kad įmonė vis daugiau pinigų laiko atsargose, jos likvidumas mažėja, senstančių prekių rizika auga, o svarbiausių produktų vis tiek trūksta.
Efektyvus atsargų valdymas – tai gebėjimas nustatyti konkrečias SKU ir vietos lygio atsargų pozicijas, kuriose įšaldytos lėšos, suprasti, kodėl tokia situacija susidarė, ir imtis tinkamų veiksmų dar prieš atsargoms prarandant daugiau vertės.
Atsargos gali tapti didžiausia apyvartinių lėšų našta
Atsargos tampa apyvartinių lėšų problema, kai jų lygis auga greičiau nei reali paklausa, kai papildymo parametrai nepasikeičia pagerėjus tiekimo sąlygoms arba kai prekės ir toliau pildomos, nors jų komercinė reikšmė jau mažėja.
Ši problema aktuali ne tik pavienėms įmonėms. 2025 m. H&Z atliktas grynojo apyvartinio kapitalo tyrimas apėmė 290 gamybos įmonių Vokietijos, Austrijos ir Šveicarijos regione, kurių metinės pajamos viršijo 50 mln. EUR. Tyrimas parodė, kad 2019–2023 m. atsargų laikymo dienos įvairiuose sektoriuose padidėjo 17 proc. Tuo pat metu gautinų sumų surinkimo iš klientų ir atsiskaitymo su tiekėjais terminai išliko palyginti stabilūs. Pagrindinis veiksnys buvo tai, kad pinigai ilgiau liko įšaldyti atsargose. Atsargos tapo svarbiausiu didėjančio grynojo apyvartinio kapitalo poreikio veiksniu.
Tyrimo autoriai šį pokytį sieja su įmonių siekiu apsisaugoti nuo tiekimo grandinės sutrikimų, tačiau pabrėžia, kad atsargų optimizavimas tapo svarbiausiu svertu likvidumui padidinti. Tai nereiškia, kad atsargas reikia mažinti vienodai visose kategorijose. Reikia tiksliai nustatyti, kuriose prekėse ir vietose kapitalas vis dar užtikrina pardavimus bei veiklos srautą, o kur jis jau yra įšaldytas pertekliuje, lėtai judančiose ar nebereikalingose atsargose.
Žinoma, labai tikėtina, jog atsargų saugojimo sandėlyje dienų didėjimą lėmė su Covid pandemija susiję veiksniai, kai sustojo ir sutriko tiekimo grandinės. Įmonės bandydamos atstatyti staigų atsargų trūkumą, užsakinėjo daugiau, įvertindamos likvidumo riziką, bet tuo pačiu norėdamos apsaugoti savo pagrindinių pardavimų srautą. Visgi akivaizdu, jog atsargų lygiai negrįžo į priešpandeminį laikotarpį, todėl verta analizuoti iš ko susideda atsargos, kurios iš jų įšaldo apyvartines lėšas ir kaip jas optimizuoti.
Septynios vietos, kuriose dažniausiai įšaldomi pinigai atsargose
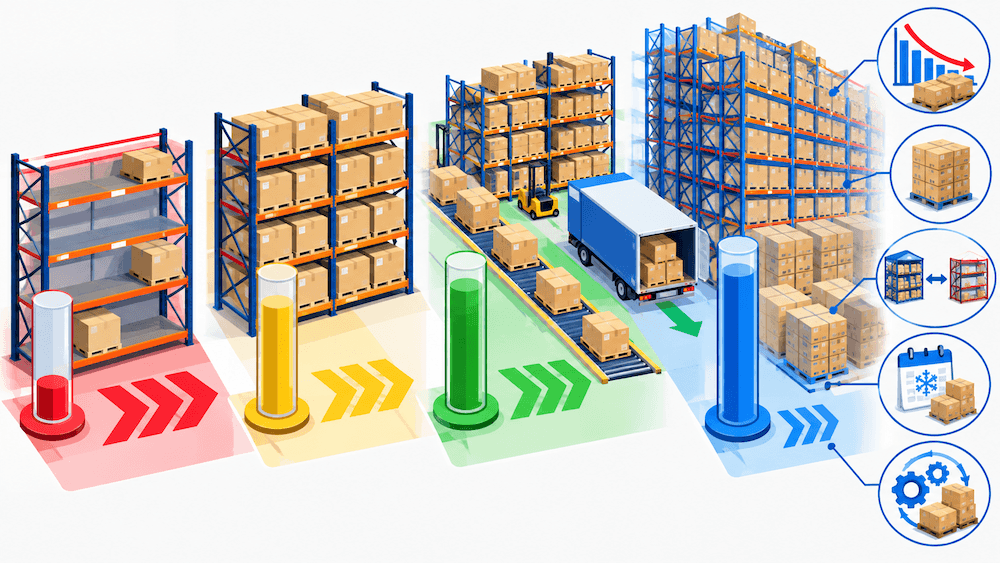
Pinigai atsargose įšaldomi ne dėl vienos didelės klaidos, o dėl pasikartojančių sprendimų, kurie laikui bėgant nebeatitinka realios paklausos ir tiekimo sąlygų. Juos galima pastebėti ir valdyti, vertinant kiekvieną prekę atskirai ir pagal konkrečią jos laikymo vietą.
1. Paklausa sumažėjo, bet papildymas tęsiasi
Prekė anksčiau galėjo būti svarbi, tačiau dabar ji nebeparduodama tuo pačiu tempu. Paklausa gali persikelti į naujesnį modelį, kitą prekės ženklą, kitą specifikaciją ar alternatyvią produktų kategoriją.
Rizika atsiranda tada, kai papildymas ir toliau grindžiamas ankstesniu vartojimu (ypač min-max ar prognozavimo atveju). Net ir retkarčiais parduodama prekė gali sukaupti perteklines atsargas, jei ji užsakoma kiekiais, kurie nebeatitinka tikėtinos paklausos.
| Kaip tai matosi? | Kodėl įšaldomos lėšos? | Tipinis veiksmas |
| Vartojimas mažėja, tačiau atsargos nesikeičia arba auga | Prekės perkamos greičiau, nei yra parduodamos ar sunaudojamos | Mažinti būsimą papildymą, peržiūrėti atsargų lygį, įvertinti kainodaros ar išvedimo iš asortimento galimybes |
| Atsargų laikymo dienų rodiklis ilgėja | Atsargos lėčiau virsta pajamomis | Papildymą derinti prie dabartinės, o ne istorinės paklausos |
| Prekė vis dar aktyvi, bet parduodama retai | Atsargų lygis gali būti per didelis jos realiai paskirčiai | Taikyti mažos ar nepastovios paklausos prekei tinkamą papildymo logiką |
Lėtai judančios prekės nebūtinai turi būti išimtos iš asortimento. Tačiau investicija į jų atsargas turi atitikti tikrąją komercinę svarbą ir numatomą vartojimą.
2. Nustatyti atsargų lygiai pagal anksčiau buvusią riziką
Atsargų lygiai ar saugos atsargos dažniausiai nustatomi tokie, kokie jie yra dėl pagrįstų priežasčių. Įmonei gali reikėti apsaugos dėl ilgo ar nepatikimo tiekimo laiko, nepastovios paklausos, gamybos sutrikimų ar rizikos neįvykdyti svarbaus kliento užsakymo.
Problema prasideda tuomet, kai pradinė papildomų atsargų laikymo priežastis pasikeičia, bet atsargų lygis ar saugos atsargos lieka tokios pačios.
Taip gali nutikti, kai:
- tiekėjas tampa patikimesnis arba pradeda pristatyti dažniau;
- tiekimo laikas sutrumpėja;
- paklausa mažėja;
- prekė tampa mažiau svarbi verslui;
- atsiranda alternatyvių tiekimo šaltinių;
- tos pačios paklausos srautui saugumo atsargos laikomos keliose vietose.
Tokiu atveju anksčiau būtinas atsargų lygis gali tapti nepastebimu atsargų pertekliaus šaltiniu. Atsargų lygis turėtų būti planuojama investicija į konkrečios prekės prieinamumą konkrečioje vietoje. Keičiantis paklausai ar tiekimo sąlygoms, turi keistis ir tinkamas atsargų lygis.
2021 m. publikuotame simuliaciniame tyrime „Evaluation of dynamic buffer management for adjusting stock level: a simulation-based approach“ nustatyta, kad TOC dinaminis buferių valdymas gali patikimai suderinti prekių prieinamumą ir perteklinių atsargų kontrolę.
3. Tiekėjo sąlygų įgyvendinimas darant pirkimo užsakymus
Daug atsargų pertekliaus problemų prasideda dėl pirkimo sąlygų ir apribojimų. Įmonės gali pirkti daugiau, nei joms šiuo metu reikia, vien dėl to, kad pasiektų tiekėjo minimalų užsakymo kiekį, gautų kiekio nuolaidą, užpildytų paletę, transporto priemonę ar konteinerį, pasiektų nemokamo pristatymo ribą, sumažintų dažnų užsakymų administravimo darbą arba laikytųsi tiekėjo nustatyto pristatymo grafiko.
Mažesnė vieneto pirkimo kaina paprastai yra svarbiausias kriterijus darant papildymo užsakymą, tačiau retai pagalvojama, kokia bus per didelio kiekio atsargų laikymo ir aptarnavimo kaina.
| Kaip tai matosi? | Kodėl įšaldomos lėšos? | Tipinis veiksmas |
| Po didelių pirkimų prekės sandėlyje laikomos ilgai | Nupirktas kiekis viršija artimiausio laikotarpio paklausą | Užsakymo kiekius peržiūrėti ir įvertinti kartu su numatomu vartojimu ir poveikiu pinigų srautui |
| Tiekėjo nuolaida taikoma tik perkant reikšmingai didesnį kiekį | Vieneto kainos sutaupymą gali viršyti pinigų įšaldymas ir senėjimo rizika | Vertinti visą finansinį poveikį, o ne vien vieneto kainą |
| Užsakymus reikia daryti pilnomis paletėmis, konteineriais ar pakankamu transporto užpildymu | Logistinis efektyvumas sukuria atsargas, kurios gali būti neparduodamos kelis mėnesius | Derėtis dėl pristatymo dažnumo, užsakymo sąlygų ar konsoliduoto papildymo |
Tikroji didesnio pirkimo kaina nėra vien sąskaitos faktūros suma. Ją sudaro atsargose įšaldytos lėšos, sandėlio plotas, tvarkymas, draudimas, pasenimo rizika, kainų mažinimas ir galimi nurašymai. Taip pat svarbi alternatyvioji kaina: pinigai, įšaldyti lėtai judančiose prekėse, negali būti panaudoti paklausių prekių pirkimui ar kitiems verslo prioritetams.
4. Atsargos laikomos netinkamoje vietoje
Įmonė gali turėti pakankamai atsargų, tačiau vis tiek susidurti su trūkumais. Taip nutinka, kai atsargos tarp vietų paskirstomos neatsižvelgiant į realią paklausą.
Viename sandėlyje gali būti perteklius, o kitoje vietoje gali būti trūkumas ir prarasti pardavimai. Tuomet įmonė vienu metu susiduria su dviem problemomis:
- pinigai yra įšaldyti atsargose ten, kur jų nereikia;
- pardavimai gali būti prarandami ten, kur prekės nėra.
Tai viena aiškiausių priežasčių, kodėl vien bendros atsargų vertės nepakanka atsargų valdymui.
Tinkamas atsargų lygis negali būti vertinamas tik visos įmonės mastu. Jį reikia peržiūrėti SKU ir vietos lygiu. Prekė gali būti strategiškai svarbi viename padalinyje, sandėlyje ar rinkoje, bet nereikalinga kitame.
Neturint tokio matomumo, įmonė gali pirkti papildomas atsargas vietiniam trūkumui spręsti, nors tos pačios prekės jau yra kitur įmonės tinkle.
Rezultatas dažnai būna tas pats: didesnės bendros atsargos, daugiau įšaldytų apyvartinių lėšų ir jokio reikšmingo prieinamumo pagerėjimo.
5. Laikinos atsargos tampa nuolatinėmis
Sezoninės kampanijos, akcijos, konkursai, klientų projektai ir vienkartinės komercinės galimybės dažnai pateisina atsargų kaupimą iš anksto. Tai gali būti pagrįstas sprendimas, kai paklausa žinoma, o įmonei reikia turėti prekių dar prieš įprastam papildymui spėjant sureaguoti.
Tačiau pasibaigus tokiam įvykiui, šių atsargų vaidmuo pasikeičia. Po akcijos likusios prekės neturėtų būti toliau pildomos pagal tą pačią logiką, vertinant praėjusio laikotarpio pardavimus. Sukauptos atsargos klientų projektui turėtų būti peržiūrimos projektui pasibaigus. Sezoninės prekės turėtų būti įvertinamos pasibaigus pardavimo sezonui.
Jei tai nepadaroma, pirminis prekių kaupimo pagrindas išnyksta, o atsargos lieka.
| Kaip tai matosi? | Kodėl įšaldomos lėšos? | Tipinis veiksmas |
| Atsargos lieka pasibaigus akcijai ar sezonui | Nebelieka pirminio paklausos veiksnio | Stabdyti automatinį papildymą ir parengti atsargų realizavimo planą |
| Atsargos buvo rezervuotos projektui, kuris pasibaigė arba vėluoja | Prekės pirminė paskirtis nebeaiški | Perkelti, grąžinti, nukainoti arba panaudoti kitur, jei įmanoma |
| Prekę keičia naujesnė versija | Mažėja paklausa ir didėja pasenimo rizika | Anksti mažinti papildymą ir planuoti išvedimą iš asortimento |
Laikinos atsargos turi ir likti laikinos. Peržiūra pasibaigus akcijai, sezonui, konkursui ar projektui padeda užtikrinti, kad atsargos nepradėtų vartoti apyvartinių lėšų, kai jų komercinė paskirtis jau išnykusi.
6. Nekintantys parametrai ir toliau generuoja atsargas
Atsargų sistemos veikia pagal papildymo parametrus: užsakymo taškus, minimalius ir maksimalius lygius, saugumo atsargas, tiekimo laikus, užsakymo kiekius ir papildymo dažnumą.
Šie parametrai gali būti teisingi tuo metu, kai yra nustatomi. Tačiau pasikeitus paklausai, prekės gyvavimo ciklui, tiekėjo patikimumui ar klientų elgsenai, tie patys nustatymai gali ir toliau generuoti nereikalingas atsargas.
| Kaip tai matosi? | Kodėl įšaldomos lėšos? | Tipinis veiksmas |
| Atsargos auga, nors paklausa mažėja | Papildymo nustatymai remiasi pasenusiomis prielaidomis | Peržiūrėti atsargų lygius ir papildymo taisykles pagal dabartinį vartojimą |
| Ta pati papildymo taisyklė taikoma labai skirtingoms prekėms | Sprendimai neatsižvelgia į skirtingą paklausą ir verslo svarbą | Segmentuoti prekes ir taikyti tinkamas papildymo taisykles |
| Komandos rankiniu būdu peržiūri didelį prekių kiekį | Svarbūs nukrypimai gali būti nepastebėti arba sprendžiami per vėlai | Taikyti struktūrizuotą ir realiais duomenimis pagrįstą peržiūros procesą, įvertinant išimtis |
7. Nelikvidžios atsargos yra atpažįstamos, bet aktyviai nesprendžiamos
Nelikvidžios prekės dažnai yra geriausiai matoma įšaldytų apyvartinių lėšų forma. Daugelis įmonių jas gali identifikuoti ataskaitose. Didesnis iššūkis – nuspręsti, ką su jomis daryti, ir aiškiai priskirti atsakomybę už veiksmus.
Nelikvidžios atsargos gali atsirasti dėl išimto iš asortimento produkto, pasibaigusio projekto, nepavykusios akcijos, klientų grąžinimų, pasikeitusių specifikacijų, sugadintų prekių ar per didelio užsakymo. Laikui bėgant jų vertė dažniausiai mažėja.
| Kaip tai matosi? | Kodėl įšaldomos lėšos? | Tipinis veiksmas |
| Ilgą laiką nėra pardavimo ar vartojimo | Pinigai lieka įšaldyti be realios galimybės gauti pajamų ar panaudoti prekę | Stabdyti papildymą ir priskirti konkretų realizavimo veiksmą |
| Atsargos sensta, o tikėtina pardavimo kaina mažėja | Įmonė gali atgauti mažiau nei iš pradžių investavo | Anksti taikyti kainodaros, komplektavimo, perkėlimo, grąžinimo ar realizavimo sprendimus |
| Tos pačios nelikvidžios prekės nuolat kartojasi ataskaitose | Problema matoma, tačiau sprendimas neįgyvendinamas | Priskirti atsakomybę, terminus ir aiškias veiksmų taisykles |
Kuo anksčiau įmonė imasi veiksmų, tuo daugiau turi pasirinkimų. Prekes gali būti įmanoma perkelti į kitą vietą, parduoti kitu kanalu, komplektuoti su kita preke, taikyti tikslinę nuolaidą, grąžinti tiekėjui ar panaudoti kitur. Laukiant per ilgai, šios galimybės mažėja, o nurašymo tikimybė didėja.
Kaip nustatyti, kur įšaldytos lėšos?
Nereikia vienodai ir nuolat rankiniu būdu nagrinėti kiekvienos prekės. Turint aiškias papildymo taisykles, komandos dėmesys turėtų būti nukreiptas į išimtis: trūkumo riziką, ilgalaikį perteklių, mažėjančią paklausą, pasikartojančius skubius užsakymus, netikėtai pasikeitusius tiekimo laikus ar netinkamą atsargų paskirstymą tarp vietų.
| Atsargų signalas | Tikėtina problema | Poveikis apyvartinėms lėšoms | Reikalingas sprendimas |
| Didelė atsargų vertė ir mažas arba mažėjantis vartojimas | Lėtai judančios arba nelikvidžios atsargos | Įšaldomi pinigai, didėja senėjimo ir pasenimo rizika | Mažinti arba stabdyti papildymą; parengti perkėlimo, pardavimo, grąžinimo ar išvedimo iš asortimento planą |
| Dažni trūkumai esant didelei bendrai atsargų vertei | Netinkamas paskirstymas arba netinkami SKU ir vietos buferiai | Prarandami pardavimai nepaisant didelės investicijos į atsargas | Peržiūrėti buferius, paskirstymą ir perkėlimo galimybes |
| Pasikartojantys skubūs užsakymai arba brangus transportas | Per mažas buferis arba nepatikimas tiekimo laikas | Didesnės sąnaudos ir nestabilus klientų aptarnavimas | Didinti buferį ten, kur tai pagrįsta; peržiūrėti tiekėjo patikimumą |
| Didelės atsargos po akcijos, sezono ar projekto | Laikina paklausa pasibaigė | Atsargos prarado pirminę komercinę paskirtį | Stabdyti papildymą ir įgyvendinti realizavimo planą |
| Dideli pirkimai, po kurių atsargos laikomos ilgai | Tiekėjo sąlygos lemia užsakymo kiekį | Vieneto kainos nauda gali būti mažesnė už pinigų įšaldymo kainą | Peržiūrėti minimalius užsakymo kiekius, pristatymo dažnumą ir bendrą finansinį poveikį |
| Atsargos auga, nors pardavimai neauga | Nekintantys papildymo parametrai | Investicija į atsargas nebeatitinka realios paklausos | Koreguoti papildymo taisykles ir stebėti rezultatą |
Laukimo kaina
Įšaldytos atsargos veikia ne tik pinigų srautą. Jos gali mažinti pelningumą, didinti likvidumo riziką ir apsunkinti veiklos sprendimus.
Finansinis poveikis paprastai atsiranda keturiais būdais:
- Mažėja likvidumas. Pinigai lieka atsargose, užuot buvę panaudoti atsiskaitymui su tiekėjais, paklausių prekių pirkimui ar augimo finansavimui.
- Didėja laikymo sąnaudos. Sandėliavimo plotas, tvarkymas, draudimas, administravimas ir kitos laikymo sąnaudos tęsiasi tol, kol prekė neparduodama.
- Mažėja atgaunama vertė. Senstančias prekes gali tekti nukainoti, grąžinti, komplektuoti, panaudoti kitur arba nurašyti.
- Auga alternatyvioji kaina. Pinigai, investuoti į mažos vertės atsargas, negali būti panaudoti prekėms ar veiksmams, kurie sukurtų didesnę grąžą.
Bendras valdymo procesas
Apyvartinės lėšos atsargose nėra vien finansų skyriaus klausimas. Jas lemia sprendimai, priimami finansų, pirkimų, pardavimų, tiekimo, operacijų ir sandėlio valdymo srityse.
| Komanda | Indėlis į atsargų sprendimus |
| Finansai | Vertina atsargose įšaldytus pinigus, finansavimo sąnaudas, pinigų srautą ir nurašymo riziką |
| Pirkimai | Vertina tiekėjų sąlygas, minimalius užsakymo kiekius, tiekimo laikus, pristatymo dažnumą ir patikimumą |
| Pardavimai | Nustato klientų įsipareigojimus, komercinius prioritetus, akcijas, paklausos pokyčius ir prekių pakaitalus |
| Tiekimo ir operacijų komandos | Vertina prekių prieinamumą, sandėlio pajėgumus, gamybos poreikius, papildymo kokybę ir užsakymų vykdymą |
Atsargų analizė turėtų būti sutelkta į konkrečias atsargų pozicijas ir pasikartojančius modelius, kuriems reikia aiškaus sprendimo. Pavyzdžiui, lėtai judančiai prekei gali reikėti pirkimų skyriaus sprendimo stabdyti papildymą, pardavimų skyriaus sprendimo dėl kainodaros ar akcijos, tiekimo skyriaus sprendimo dėl perkėlimo ir finansų skyriaus vertinimo dėl galimo nurašymo. Jei šie sprendimai nėra susieti, prekės sandėlyje dažnai lieka ilgiau, nei būtina.
Kaip StockM padeda efektyviai valdyti atsargas ir apyvartines lėšas?
StockM sistema sukurta taip, kad atsargų valdymas nebūtų vien periodinė pertekliaus ar nelikvidžių prekių peržiūra. Ji padeda nuolat palaikyti atsargų lygį, kuris atitinka realų poreikį konkrečiai prekei konkrečioje vietoje.
Kiekvienai prekei ir kiekvienai vietai StockM nustatomas atsargų buferis. Buferis reguliariai koreguojamas pagal realų prekės vartojimą ir paklausos pokyčius. Jei prekės paklausa nuosekliai mažėja, mažėja ir rekomenduojamas atsargų lygis. Tai sumažina riziką, kad po sezono, akcijos ar pasikeitus klientų poreikiui įmonė toliau papildys atsargas pagal jau nebeaktualias prielaidas.
Prekės pildomos reguliariai pagal nustatytą tiekimo grafiką. Reguliarus papildymas leidžia natūraliai palaikyti mažesnį atsargų lygį, kartu išlaikant svarbiausių prekių prieinamumą. Tai skiriasi nuo prognozėmis ar min–max logika paremtų sprendimų, kai prekės dažnai užsakomos didesniu kiekiu, kad atsargos būtų papildytos iki iš anksto nustatyto maksimalaus lygio.
Kiekvieną dieną sistema pateikia darbuotojams aiškius prioritetus: kurie užsakymai, papildymo veiksmai ar atsargų situacijos turi būti sprendžiami pirmiausia. Vietoje to, kad komanda vienodai peržiūrėtų visas prekes, dėmesys skiriamas toms pozicijoms, kuriose veiksmas šiuo metu turi didžiausią poveikį pardavimams, prieinamumui arba pinigams, įšaldytiems atsargose.
StockM taip pat išryškina situacijas, kai reali paklausa reikšmingai neatitinka turimo atsargų kiekio. Tai gali reikšti, kad svarbi prekė artėja prie trūkumo, kad buferis nebepakankamas dėl pasikeitusios paklausos arba kad atsargų lygis išlieka per didelis, palyginti su realiu vartojimu. Tokie atvejai matomi anksčiau, todėl įmonė gali imtis veiksmų nelaukdama, kol atsiras prarasti pardavimai arba bus įšaldyta dar daugiau pinigų.
Automatizavus didžiąją dalį rutininio papildymo ir atsargų stebėjimo veiksmų, darbuotojai gali daugiau laiko skirti sprendimams, kurių kurie gali dar pagerinti atsargų valdymą. Pavyzdžiui, deryboms su tiekėjais dėl užsakymo kiekių, pristatymo dažnumo ir sąlygų, alternatyvių tiekėjų paieškai, naujų prekių įvertinimui, kainodaros sprendimams ar atsargų perkėlimo tarp vietų organizavimui.
Visi šie kasdieniai veiksmai veda į bendrą rezultatą: turėti tik tas atsargas, kurių įmonei iš tikrųjų reikia. Tai leidžia išlaikyti svarbiausių prekių prieinamumą ir apsaugoti pardavimus, tačiau kartu neįšaldyti apyvartinių lėšų perteklinėse atsargose.
Atsargų valdymas turi tapti nuolatiniu sprendimų procesu
Atsargų perteklius paprastai susiformuoja palaipsniui: keičiasi paklausa, tiekimo sąlygos ar prekės komercinė paskirtis, pasibaigia sezonas ar akcija, tačiau papildymo taisyklės ir užsakymo sprendimai lieka tokie patys.
Todėl efektyvus atsargų valdymas reiškia, kad atsargos valdomos kaip nuolat kintanti investicija. Kiekvienai prekei kiekvienoje vietoje svarbu aiškiai įvertinti jos vaidmenį: ar ji palaiko svarbų pardavimo srautą, ar yra reikalinga gamybos tęstinumui, ar saugo nuo realios tiekimo rizikos, ar jau yra praradusi aiškią komercinę paskirtį.
Tokia disciplina padeda išvengti dviejų brangių kraštutinumų. Pirmasis – perteklinės atsargos, kurios mažina likvidumą ir didina laikymo, senėjimo bei nurašymo riziką. Antrasis – nepakankamos svarbiausių prekių atsargos, kurios sukelia trūkumus, prarastus pardavimus, skubius užsakymus ir klientų nepasitenkinimą.
StockM padeda šį principą paversti kasdieniu valdymo procesu: pagal realią paklausą koreguoti atsargų buferius, reguliariai papildyti prekes, išryškinti svarbiausius nukrypimus ir nukreipti darbuotojų dėmesį į sprendimus, kuriems jo tuo metu labiausiai reikia.
Apyvartinės lėšos atsargose retai įšaldomos dėl vienos didelės ir akivaizdžios klaidos. Dažniau jos palaipsniui susikaupia dėl daugybės mažų sprendimų: užsakymo kiekio, nustatyto pagal tiekėjo minimumą, saugumo buferio, kurio nebereikia, prekės, kuri parduodama lėčiau nei anksčiau, arba atsargų, laikomų vienoje vietoje, nors jų reikia kitoje.
Kiekvienas toks sprendimas atskirai gali atrodyti pagrįstas. Tačiau sudėjus juos kartu, gali paaiškėti, kad įmonė vis daugiau pinigų laiko atsargose, jos likvidumas mažėja, senstančių prekių rizika auga, o svarbiausių produktų vis tiek trūksta.
Efektyvus atsargų valdymas – tai gebėjimas nustatyti konkrečias SKU ir vietos lygio atsargų pozicijas, kuriose įšaldytos lėšos, suprasti, kodėl tokia situacija susidarė, ir imtis tinkamų veiksmų dar prieš atsargoms prarandant daugiau vertės.
Atsargos gali tapti didžiausia apyvartinių lėšų našta
Atsargos tampa apyvartinių lėšų problema, kai jų lygis auga greičiau nei reali paklausa, kai papildymo parametrai nepasikeičia pagerėjus tiekimo sąlygoms arba kai prekės ir toliau pildomos, nors jų komercinė reikšmė jau mažėja.
Ši problema aktuali ne tik pavienėms įmonėms. 2025 m. H&Z atliktas grynojo apyvartinio kapitalo tyrimas apėmė 290 gamybos įmonių Vokietijos, Austrijos ir Šveicarijos regione, kurių metinės pajamos viršijo 50 mln. EUR. Tyrimas parodė, kad 2019–2023 m. atsargų laikymo dienos įvairiuose sektoriuose padidėjo 17 proc. Tuo pat metu gautinų sumų surinkimo iš klientų ir atsiskaitymo su tiekėjais terminai išliko palyginti stabilūs. Pagrindinis veiksnys buvo tai, kad pinigai ilgiau liko įšaldyti atsargose. Atsargos tapo svarbiausiu didėjančio grynojo apyvartinio kapitalo poreikio veiksniu.
Tyrimo autoriai šį pokytį sieja su įmonių siekiu apsisaugoti nuo tiekimo grandinės sutrikimų, tačiau pabrėžia, kad atsargų optimizavimas tapo svarbiausiu svertu likvidumui padidinti. Tai nereiškia, kad atsargas reikia mažinti vienodai visose kategorijose. Reikia tiksliai nustatyti, kuriose prekėse ir vietose kapitalas vis dar užtikrina pardavimus bei veiklos srautą, o kur jis jau yra įšaldytas pertekliuje, lėtai judančiose ar nebereikalingose atsargose.
Žinoma, labai tikėtina, jog atsargų saugojimo sandėlyje dienų didėjimą lėmė su Covid pandemija susiję veiksniai, kai sustojo ir sutriko tiekimo grandinės. Įmonės bandydamos atstatyti staigų atsargų trūkumą, užsakinėjo daugiau, įvertindamos likvidumo riziką, bet tuo pačiu norėdamos apsaugoti savo pagrindinių pardavimų srautą. Visgi akivaizdu, jog atsargų lygiai negrįžo į priešpandeminį laikotarpį, todėl verta analizuoti iš ko susideda atsargos, kurios iš jų įšaldo apyvartines lėšas ir kaip jas optimizuoti.
Septynios vietos, kuriose dažniausiai įšaldomi pinigai atsargose
Pinigai atsargose įšaldomi ne dėl vienos didelės klaidos, o dėl pasikartojančių sprendimų, kurie laikui bėgant nebeatitinka realios paklausos ir tiekimo sąlygų. Juos galima pastebėti ir valdyti, vertinant kiekvieną prekę atskirai ir pagal konkrečią jos laikymo vietą.
1. Paklausa sumažėjo, bet papildymas tęsiasi
Prekė anksčiau galėjo būti svarbi, tačiau dabar ji nebeparduodama tuo pačiu tempu. Paklausa gali persikelti į naujesnį modelį, kitą prekės ženklą, kitą specifikaciją ar alternatyvią produktų kategoriją.
Rizika atsiranda tada, kai papildymas ir toliau grindžiamas ankstesniu vartojimu (ypač min-max ar prognozavimo atveju). Net ir retkarčiais parduodama prekė gali sukaupti perteklines atsargas, jei ji užsakoma kiekiais, kurie nebeatitinka tikėtinos paklausos.
| Kaip tai matosi? | Kodėl įšaldomos lėšos? | Tipinis veiksmas |
|---|---|---|
| Vartojimas mažėja, tačiau atsargos nesikeičia arba auga | Prekės perkamos greičiau, nei yra parduodamos ar sunaudojamos | Mažinti būsimą papildymą, peržiūrėti atsargų lygį, įvertinti kainodaros ar išvedimo iš asortimento galimybes |
| Atsargų laikymo dienų rodiklis ilgėja | Atsargos lėčiau virsta pajamomis | Papildymą derinti prie dabartinės, o ne istorinės paklausos |
| Prekė vis dar aktyvi, bet parduodama retai | Atsargų lygis gali būti per didelis jos realiai paskirčiai | Taikyti mažos ar nepastovios paklausos prekei tinkamą papildymo logiką |
Lėtai judančios prekės nebūtinai turi būti išimtos iš asortimento. Tačiau investicija į jų atsargas turi atitikti tikrąją komercinę svarbą ir numatomą vartojimą.
2. Nustatyti atsargų lygiai pagal anksčiau buvusią riziką
Atsargų lygiai ar saugos atsargos dažniausiai nustatomi tokie, kokie jie yra dėl pagrįstų priežasčių. Įmonei gali reikėti apsaugos dėl ilgo ar nepatikimo tiekimo laiko, nepastovios paklausos, gamybos sutrikimų ar rizikos neįvykdyti svarbaus kliento užsakymo.
Problema prasideda tuomet, kai pradinė papildomų atsargų laikymo priežastis pasikeičia, bet atsargų lygis ar saugos atsargos lieka tokios pačios.
Taip gali nutikti, kai:
- tiekėjas tampa patikimesnis arba pradeda pristatyti dažniau;
- tiekimo laikas sutrumpėja;
- paklausa mažėja;
- prekė tampa mažiau svarbi verslui;
- atsiranda alternatyvių tiekimo šaltinių;
- tos pačios paklausos srautui saugumo atsargos laikomos keliose vietose.
Tokiu atveju anksčiau būtinas atsargų lygis gali tapti nepastebimu atsargų pertekliaus šaltiniu.
Atsargų lygis turėtų būti planuojama investicija į konkrečios prekės prieinamumą konkrečioje vietoje. Keičiantis paklausai ar tiekimo sąlygoms, turi keistis ir tinkamas atsargų lygis.
2021 m. publikuotame simuliaciniame tyrime „Evaluation of dynamic buffer management for adjusting stock level: a simulation-based approach“ nustatyta, kad TOC dinaminis buferių valdymas gali patikimai suderinti prekių prieinamumą ir perteklinių atsargų kontrolę.
3. Tiekėjo sąlygų įgyvendinimas darant pirkimo užsakymus
Daug atsargų pertekliaus problemų prasideda dėl pirkimo sąlygų ir apribojimų. Įmonės gali pirkti daugiau, nei joms šiuo metu reikia, vien dėl to, kad pasiektų tiekėjo minimalų užsakymo kiekį, gautų kiekio nuolaidą, užpildytų paletę, transporto priemonę ar konteinerį, pasiektų nemokamo pristatymo ribą, sumažintų dažnų užsakymų administravimo darbą arba laikytųsi tiekėjo nustatyto pristatymo grafiko.
Mažesnė vieneto pirkimo kaina paprastai yra svarbiausias kriterijus darant papildymo užsakymą, tačiau retai pagalvojama, kokia bus per didelio kiekio atsargų laikymo ir aptarnavimo kaina.
| Kaip tai matosi? | Kodėl įšaldomos lėšos? | Tipinis veiksmas |
|---|---|---|
| Po didelių pirkimų prekės sandėlyje laikomos ilgai | Nupirktas kiekis viršija artimiausio laikotarpio paklausą. | Užsakymo kiekius peržiūrėti ir įvertinti kartu su numatomu vartojimu bei poveikiu pinigų srautui. |
| Tiekėjo nuolaida taikoma tik perkant reikšmingai didesnį kiekį | Vieneto kainos sutaupymą gali viršyti pinigų įšaldymas ir senėjimo rizika. | Vertinti visą finansinį poveikį, o ne vien vieneto kainą. |
| Užsakymus reikia daryti pilnomis paletėmis, konteineriais ar pakankamu transporto užpildymu | Logistinis efektyvumas sukuria atsargas, kurios gali būti neparduodamos kelis mėnesius. | Derėtis dėl pristatymo dažnumo, užsakymo sąlygų ar konsoliduoto papildymo. |
Tikroji didesnio pirkimo kaina nėra vien sąskaitos faktūros suma. Ją sudaro atsargose įšaldytos lėšos, sandėlio plotas, tvarkymas, draudimas, pasenimo rizika, kainų mažinimas ir galimi nurašymai. Taip pat svarbi alternatyvioji kaina: pinigai, įšaldyti lėtai judančiose prekėse, negali būti panaudoti paklausių prekių pirkimui ar kitiems verslo prioritetams.
4. Atsargos laikomos netinkamoje vietoje
Įmonė gali turėti pakankamai atsargų, tačiau vis tiek susidurti su trūkumais. Taip nutinka, kai atsargos tarp vietų paskirstomos neatsižvelgiant į realią paklausą.
Viename sandėlyje gali būti perteklius, o kitoje vietoje gali būti trūkumas ir prarasti pardavimai. Tuomet įmonė vienu metu susiduria su dviem problemomis:
- pinigai yra įšaldyti atsargose ten, kur jų nereikia;
- pardavimai gali būti prarandami ten, kur prekės nėra.
Tai viena aiškiausių priežasčių, kodėl vien bendros atsargų vertės nepakanka atsargų valdymui.
Tinkamas atsargų lygis negali būti vertinamas tik visos įmonės mastu. Jį reikia peržiūrėti SKU ir vietos lygiu. Prekė gali būti strategiškai svarbi viename padalinyje, sandėlyje ar rinkoje, bet nereikalinga kitame.
Neturint tokio matomumo, įmonė gali pirkti papildomas atsargas vietiniam trūkumui spręsti, nors tos pačios prekės jau yra kitur įmonės tinkle.
Rezultatas dažnai būna tas pats: didesnės bendros atsargos, daugiau įšaldytų apyvartinių lėšų ir jokio reikšmingo prieinamumo pagerėjimo.
5. Laikinos atsargos tampa nuolatinėmis
Sezoninės kampanijos, akcijos, konkursai, klientų projektai ir vienkartinės komercinės galimybės dažnai pateisina atsargų kaupimą iš anksto. Tai gali būti pagrįstas sprendimas, kai paklausa žinoma, o įmonei reikia turėti prekių dar prieš įprastam papildymui spėjant sureaguoti.
Tačiau pasibaigus tokiam įvykiui, šių atsargų vaidmuo pasikeičia. Po akcijos likusios prekės neturėtų būti toliau pildomos pagal tą pačią logiką, vertinant praėjusio laikotarpio pardavimus. Sukauptos atsargos klientų projektui turėtų būti peržiūrimos projektui pasibaigus. Sezoninės prekės turėtų būti įvertinamos pasibaigus pardavimo sezonui.
Jei tai nepadaroma, pirminis prekių kaupimo pagrindas išnyksta, o atsargos lieka.
| Kaip tai matosi? | Kodėl įšaldomos lėšos? | Tipinis veiksmas |
|---|---|---|
| Atsargos lieka pasibaigus akcijai ar sezonui | Nebelieka pirminio paklausos veiksnio. | Stabdyti automatinį papildymą ir parengti atsargų realizavimo planą. |
| Atsargos buvo rezervuotos projektui, kuris pasibaigė arba vėluoja | Prekės pirminė paskirtis nebeaiški. | Perkelti, grąžinti, nukainoti arba panaudoti kitur, jei įmanoma. |
| Prekę keičia naujesnė versija | Mažėja paklausa ir didėja pasenimo rizika. | Anksti mažinti papildymą ir planuoti išvedimą iš asortimento. |
Laikinos atsargos turi ir likti laikinos. Peržiūra pasibaigus akcijai, sezonui, konkursui ar projektui padeda užtikrinti, kad atsargos nepradėtų vartoti apyvartinių lėšų, kai jų komercinė paskirtis jau išnykusi.
6. Nekintantys parametrai ir toliau generuoja atsargas
Atsargų sistemos veikia pagal papildymo parametrus: užsakymo taškus, minimalius ir maksimalius lygius, saugumo atsargas, tiekimo laikus, užsakymo kiekius ir papildymo dažnumą.
Šie parametrai gali būti teisingi tuo metu, kai yra nustatomi. Tačiau pasikeitus paklausai, prekės gyvavimo ciklui, tiekėjo patikimumui ar klientų elgsenai, tie patys nustatymai gali ir toliau generuoti nereikalingas atsargas.
| Kaip tai matosi? | Kodėl įšaldomos lėšos? | Tipinis veiksmas |
|---|---|---|
| Atsargos auga, nors paklausa mažėja | Papildymo nustatymai remiasi pasenusiomis prielaidomis | Peržiūrėti atsargų lygius ir papildymo taisykles pagal dabartinį vartojimą |
| Ta pati papildymo taisyklė taikoma labai skirtingoms prekėms | Sprendimai neatsižvelgia į skirtingą paklausą ir verslo svarbą | Segmentuoti prekes ir taikyti tinkamas papildymo taisykles |
| Komandos rankiniu būdu peržiūri didelį prekių kiekį | Svarbūs nukrypimai gali būti nepastebėti arba sprendžiami per vėlai | Taikyti struktūrizuotą ir realiais duomenimis pagrįstą peržiūros procesą, įvertinant išimtis |
7. Nelikvidžios atsargos yra atpažįstamos, bet aktyviai nesprendžiamos
Nelikvidžios prekės dažnai yra geriausiai matoma įšaldytų apyvartinių lėšų forma. Daugelis įmonių jas gali identifikuoti ataskaitose. Didesnis iššūkis – nuspręsti, ką su jomis daryti, ir aiškiai priskirti atsakomybę už veiksmus.
Nelikvidžios atsargos gali atsirasti dėl išimto iš asortimento produkto, pasibaigusio projekto, nepavykusios akcijos, klientų grąžinimų, pasikeitusių specifikacijų, sugadintų prekių ar per didelio užsakymo. Laikui bėgant jų vertė dažniausiai mažėja.
| Kaip tai matosi? | Kodėl įšaldomos lėšos? | Tipinis veiksmas |
|---|---|---|
| Ilgą laiką nėra pardavimo ar vartojimo | Pinigai lieka įšaldyti be realios galimybės gauti pajamų ar panaudoti prekę. | Stabdyti papildymą ir priskirti konkretų realizavimo veiksmą. |
| Atsargos sensta, o tikėtina pardavimo kaina mažėja | Įmonė gali atgauti mažiau nei iš pradžių investavo. | Anksti taikyti kainodaros, komplektavimo, perkėlimo, grąžinimo ar realizavimo sprendimus. |
| Tos pačios nelikvidžios prekės nuolat kartojasi ataskaitose | Problema matoma, tačiau sprendimas neįgyvendinamas. | Priskirti atsakomybę, terminus ir aiškias veiksmų taisykles. |
Kuo anksčiau įmonė imasi veiksmų, tuo daugiau turi pasirinkimų. Prekes gali būti įmanoma perkelti į kitą vietą, parduoti kitu kanalu, komplektuoti su kita preke, taikyti tikslinę nuolaidą, grąžinti tiekėjui ar panaudoti kitur. Laukiant per ilgai, šios galimybės mažėja, o nurašymo tikimybė didėja.
Kaip nustatyti, kur įšaldytos lėšos?
Nereikia vienodai ir nuolat rankiniu būdu nagrinėti kiekvienos prekės. Turint aiškias papildymo taisykles, komandos dėmesys turėtų būti nukreiptas į išimtis: trūkumo riziką, ilgalaikį perteklių, mažėjančią paklausą, pasikartojančius skubius užsakymus, netikėtai pasikeitusius tiekimo laikus ar netinkamą atsargų paskirstymą tarp vietų.
| Atsargų signalas | Tikėtina problema | Poveikis apyvartinėms lėšoms | Reikalingas sprendimas |
|---|---|---|---|
| Didelė atsargų vertė ir mažas arba mažėjantis vartojimas | Lėtai judančios arba nelikvidžios atsargos | Įšaldomi pinigai, didėja senėjimo ir pasenimo rizika | Mažinti arba stabdyti papildymą; parengti perkėlimo, pardavimo, grąžinimo ar išvedimo iš asortimento planą |
| Dažni trūkumai esant didelei bendrai atsargų vertei | Netinkamas paskirstymas arba netinkami SKU ir vietos buferiai | Prarandami pardavimai nepaisant didelės investicijos į atsargas | Peržiūrėti buferius, paskirstymą ir perkėlimo galimybes |
| Pasikartojantys skubūs užsakymai arba brangus transportas | Per mažas buferis arba nepatikimas tiekimo laikas | Didesnės sąnaudos ir nestabilus klientų aptarnavimas | Didinti buferį ten, kur tai pagrįsta; peržiūrėti tiekėjo patikimumą |
| Didelės atsargos po akcijos, sezono ar projekto | Laikina paklausa pasibaigė | Atsargos prarado pirminę komercinę paskirtį | Stabdyti papildymą ir įgyvendinti realizavimo planą |
| Dideli pirkimai, po kurių atsargos laikomos ilgai | Tiekėjo sąlygos lemia užsakymo kiekį | Vieneto kainos nauda gali būti mažesnė už pinigų įšaldymo kainą | Peržiūrėti minimalius užsakymo kiekius, pristatymo dažnumą ir bendrą finansinį poveikį |
| Atsargos auga, nors pardavimai neauga | Nekintantys papildymo parametrai | Investicija į atsargas nebeatitinka realios paklausos | Koreguoti papildymo taisykles ir stebėti rezultatą |
Laukimo kaina
Įšaldytos atsargos veikia ne tik pinigų srautą. Jos gali mažinti pelningumą, didinti likvidumo riziką ir apsunkinti veiklos sprendimus.
Finansinis poveikis paprastai atsiranda keturiais būdais:
- Mažėja likvidumas. Pinigai lieka atsargose, užuot buvę panaudoti atsiskaitymui su tiekėjais, paklausių prekių pirkimui ar augimo finansavimui.
- Didėja laikymo sąnaudos. Sandėliavimo plotas, tvarkymas, draudimas, administravimas ir kitos laikymo sąnaudos tęsiasi tol, kol prekė neparduodama.
- Mažėja atgaunama vertė. Senstančias prekes gali tekti nukainoti, grąžinti, komplektuoti, panaudoti kitur arba nurašyti.
- Auga alternatyvioji kaina. Pinigai, investuoti į mažos vertės atsargas, negali būti panaudoti prekėms ar veiksmams, kurie sukurtų didesnę grąžą.
Bendras valdymo procesas
Apyvartinės lėšos atsargose nėra vien finansų skyriaus klausimas. Jas lemia sprendimai, priimami finansų, pirkimų, pardavimų, tiekimo, operacijų ir sandėlio valdymo srityse.
| Komanda | Indėlis į atsargų sprendimus |
|---|---|
| Finansai | Vertina atsargose įšaldytus pinigus, finansavimo sąnaudas, pinigų srautą ir nurašymo riziką. |
| Pirkimai | Vertina tiekėjų sąlygas, minimalius užsakymo kiekius, tiekimo laikus, pristatymo dažnumą ir patikimumą. |
| Pardavimai | Nustato klientų įsipareigojimus, komercinius prioritetus, akcijas, paklausos pokyčius ir prekių pakaitalus. |
| Tiekimo ir operacijų komandos | Vertina prekių prieinamumą, sandėlio pajėgumus, gamybos poreikius, papildymo kokybę ir užsakymų vykdymą. |
Atsargų analizė turėtų būti sutelkta į konkrečias atsargų pozicijas ir pasikartojančius modelius, kuriems reikia aiškaus sprendimo. Pavyzdžiui, lėtai judančiai prekei gali reikėti pirkimų skyriaus sprendimo stabdyti papildymą, pardavimų skyriaus sprendimo dėl kainodaros ar akcijos, tiekimo skyriaus sprendimo dėl perkėlimo ir finansų skyriaus vertinimo dėl galimo nurašymo. Jei šie sprendimai nėra susieti, prekės sandėlyje dažnai lieka ilgiau, nei būtina.
Kaip StockM padeda efektyviai valdyti atsargas ir apyvartines lėšas?
StockM sistema sukurta taip, kad atsargų valdymas nebūtų vien periodinė pertekliaus ar nelikvidžių prekių peržiūra. Ji padeda nuolat palaikyti atsargų lygį, kuris atitinka realų poreikį konkrečiai prekei konkrečioje vietoje.
Kiekvienai prekei ir kiekvienai vietai StockM nustatomas atsargų buferis. Buferis reguliariai koreguojamas pagal realų prekės vartojimą ir paklausos pokyčius. Jei prekės paklausa nuosekliai mažėja, mažėja ir rekomenduojamas atsargų lygis. Tai sumažina riziką, kad po sezono, akcijos ar pasikeitus klientų poreikiui įmonė toliau papildys atsargas pagal jau nebeaktualias prielaidas.
Prekės pildomos reguliariai pagal nustatytą tiekimo grafiką. Reguliarus papildymas leidžia natūraliai palaikyti mažesnį atsargų lygį, kartu išlaikant svarbiausių prekių prieinamumą. Tai skiriasi nuo prognozėmis ar min–max logika paremtų sprendimų, kai prekės dažnai užsakomos didesniu kiekiu, kad atsargos būtų papildytos iki iš anksto nustatyto maksimalaus lygio.
Kiekvieną dieną sistema pateikia darbuotojams aiškius prioritetus: kurie užsakymai, papildymo veiksmai ar atsargų situacijos turi būti sprendžiami pirmiausia. Vietoje to, kad komanda vienodai peržiūrėtų visas prekes, dėmesys skiriamas toms pozicijoms, kuriose veiksmas šiuo metu turi didžiausią poveikį pardavimams, prieinamumui arba pinigams, įšaldytiems atsargose.
StockM taip pat išryškina situacijas, kai reali paklausa reikšmingai neatitinka turimo atsargų kiekio. Tai gali reikšti, kad svarbi prekė artėja prie trūkumo, kad buferis nebepakankamas dėl pasikeitusios paklausos arba kad atsargų lygis išlieka per didelis, palyginti su realiu vartojimu. Tokie atvejai matomi anksčiau, todėl įmonė gali imtis veiksmų nelaukdama, kol atsiras prarasti pardavimai arba bus įšaldyta dar daugiau pinigų.
Automatizavus didžiąją dalį rutininio papildymo ir atsargų stebėjimo veiksmų, darbuotojai gali daugiau laiko skirti sprendimams, kurių kurie gali dar pagerinti atsargų valdymą. Pavyzdžiui, deryboms su tiekėjais dėl užsakymo kiekių, pristatymo dažnumo ir sąlygų, alternatyvių tiekėjų paieškai, naujų prekių įvertinimui, kainodaros sprendimams ar atsargų perkėlimo tarp vietų organizavimui.
Visi šie kasdieniai veiksmai veda į bendrą rezultatą: turėti tik tas atsargas, kurių įmonei iš tikrųjų reikia. Tai leidžia išlaikyti svarbiausių prekių prieinamumą ir apsaugoti pardavimus, tačiau kartu neįšaldyti apyvartinių lėšų perteklinėse atsargose.
Atsargų valdymas turi tapti nuolatiniu sprendimų procesu
Atsargų perteklius paprastai susiformuoja palaipsniui: keičiasi paklausa, tiekimo sąlygos ar prekės komercinė paskirtis, pasibaigia sezonas ar akcija, tačiau papildymo taisyklės ir užsakymo sprendimai lieka tokie patys.
Todėl efektyvus atsargų valdymas reiškia, kad atsargos valdomos kaip nuolat kintanti investicija. Kiekvienai prekei kiekvienoje vietoje svarbu aiškiai įvertinti jos vaidmenį: ar ji palaiko svarbų pardavimo srautą, ar yra reikalinga gamybos tęstinumui, ar saugo nuo realios tiekimo rizikos, ar jau yra praradusi aiškią komercinę paskirtį.
Tokia disciplina padeda išvengti dviejų brangių kraštutinumų. Pirmasis – perteklinės atsargos, kurios mažina likvidumą ir didina laikymo, senėjimo bei nurašymo riziką. Antrasis – nepakankamos svarbiausių prekių atsargos, kurios sukelia trūkumus, prarastus pardavimus, skubius užsakymus ir klientų nepasitenkinimą.
StockM padeda šį principą paversti kasdieniu valdymo procesu: pagal realią paklausą koreguoti atsargų buferius, reguliariai papildyti prekes, išryškinti svarbiausius nukrypimus ir nukreipti darbuotojų dėmesį į sprendimus, kuriems jo tuo metu labiausiai reikia.
Skaityti daugiau straipsnių
- Kur atsargose įšaldomos apyvartinės lėšos?
 Apyvartinės lėšos atsargose retai įšaldomos dėl vienos didelės ir akivaizdžios klaidos. Dažniau jos palaipsniui susikaupia dėl daugybės mažų sprendimų: užsakymo kiekio, nustatyto pagal tiekėjo minimumą, saugumo buferio, kurio nebereikia, prekės, kuri parduodama lėčiau nei anksčiau, arba atsargų, laikomų vienoje vietoje, nors jų reikia kitoje.
- Atsargos ir apyvartinės lėšos: ar atsargos yra įmonės investicija?
 Skaityti daugiau straipsnių
- TOC ar prognozavimas: TOC turėtų lemti kasdienius sprendimus dėl atsargų valdymo
 Įmonės, kurios jau taiko paklausos prognozavimą, dažnai klausia: ar greta jo galima taikyti ir TOC (Apribojimų teorija) pagrįstą atsargų valdymą? Tai įmanoma, o pradėti vertėtų aiškiai apibrėžiant abiejų metodų vaidmenis. TOC turėtų būti pagrindinis metodas priimant kasdienius sprendimus dėl atsargų valdymo.
